Domain flüssiggastechnik.de kaufen?
Wir ziehen mit dem Projekt
flüssiggastechnik.de um.
Sind Sie am Kauf der Domain
flüssiggastechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flüssiggastechnik.de kaufen?
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **

Ähnliche Suchbegriffe für Beteiligungen
Top-Angebote
Produkte zum Begriff Beteiligungen:
-
Riegler Druckregler »lineonline«, Schlauch-Schlauch, Für Schlauch-Ø 8 Mm (420-8)Druckregler »lineonline«, Schlauch - Schlauch, für Schlauch-Ø 8 mm, Betriebsdruck 2 - 10 bar, Regelbereich 1 - 8 bar. Besonders geeignet für den Einsatz zwischen Ventil und Zylinder und als Druckregler in Sekundärzweigen des pneumatischen Systems. Der Regler ist mit einem Druckbegrenzungsventil für Überdruckablass gesichert. A: 57,3 mm B: 58,0 mm Betriebsdruck max.: 10 bar Betriebsdruck min.: 2 bar Dichtmaterial: NBR Durchfluss: 600 Nl/min Durchflusswertmessung: Durchfluss bei 6,3 bar und Δp 1 bar für Schlauch-Ø: 8 mm Grundkörper: Technopolymer I: 18,7 mm Innenteile: Messing vernickelt, Messing, Technopolymer, rostfreier Stahl Pneumatiksymbole: auf dem Gehäuse Variant: MASTER-230825,98 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
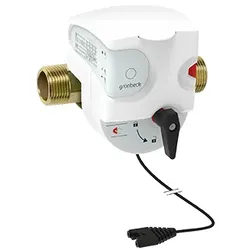
Grünbeck Sicherheitseinrichtung protectliQ:A32Gruenbeck Sicherheitseinrichtung protectliQ:A32 (Bestell-Nr. 126410) - für mehr Betriebssicherheit in kompatiblen Grünbeck Systemen Die Gruenbeck Sicherheitseinrichtung protectliQ:A32 von Grünbeck ist eine Sicherheitskomponente für den Einsatz in kompatiblen Grünbeck Systemen und Wasserinstallationen. Sie eignet sich besonders dann, wenn bei einer bestehenden Anlage eine passende Sicherheitseinrichtung für Nachrüstung, Austausch oder Servicearbeiten benötigt wird. In modernen Wasserinstallationen kommt es darauf an, dass sicherheitsrelevante Komponenten zum vorhandenen Systemaufbau passen und den zuverlässigen Anlagenbetrieb unterstützen. Genau hier setzt die Grünbeck Sicherheitseinrichtung protectliQ:A32 an: Sie ist als Originalkomponente auf den Einsatz im Grünbeck Umfeld ausgelegt und unterstützt eine fachgerechte, systembezogene Instandhaltung. Vorteile auf einen Blick Originalk...521,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **


Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
Welche Rolle spielen Web-Beteiligungen für die Unternehmensentwicklung?
Web-Beteiligungen können dazu beitragen, neue Märkte zu erschließen und die Reichweite des Unternehmens zu erhöhen. Durch strategische Partnerschaften können Synergien genutzt und Innovationen vorangetrieben werden. Zudem können Web-Beteiligungen dazu beitragen, die digitale Transformation des Unternehmens voranzutreiben und Wettbewerbsvorteile zu erlangen. **
Top-Angebote
Produkte zum Begriff Beteiligungen:
-
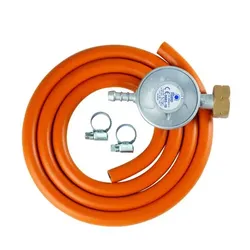
Meva Schlauch mit Druckregler - SetDas Schlauch mit Druckregler - Set bietet eine sichere und zuverlässige Lösung für den Anschluss von Gasgeräten an Propangasflaschen. Dieses Set umfasst einen hochwertigen Gasschlauch mit einer Länge von 1,5 Metern und einer inneren lichten Weite von 8 mm, die eine optimale Gaszufuhr gewährleistet. Zum Lieferumfang gehören zudem zwei robuste Schlauchschellen für eine absolut dichte Montage sowie der präzise Druckregler UNP01008, der für einen konstanten und sicheren Betriebsdruck sorgt und somit die Grundlage für eine effiziente Nutzung Ihrer Gasinstallation bildet.13,58 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Riegler Druckregler »lineonline«, Schlauch-Schlauch, Für Schlauch-Ø 6 Mm (420-6)Druckregler »lineonline«, Schlauch - Schlauch, für Schlauch-Ø 6 mm, Betriebsdruck 2 - 10 bar, Regelbereich 1 - 8 bar. Besonders geeignet für den Einsatz zwischen Ventil und Zylinder und als Druckregler in Sekundärzweigen des pneumatischen Systems. Der Regler ist mit einem Druckbegrenzungsventil für Überdruckablass gesichert. A: 49,4 mm B: 52,0 mm Betriebsdruck max.: 10 bar Betriebsdruck min.: 2 bar Dichtmaterial: NBR Durchfluss: 400 Nl/min Durchflusswertmessung: Durchfluss bei 6,3 bar und Δp 1 bar für Schlauch-Ø: 6 mm Grundkörper: Technopolymer I: 14,6 mm Innenteile: Messing vernickelt, Messing, Technopolymer, rostfreier Stahl Pneumatiksymbole: auf dem Gehäuse Variant: MASTER-230824,03 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Riegler Druckregler »lineonline«, Schlauch-Schlauch, Für Schlauch-Ø 8 Mm (420-8)Druckregler »lineonline«, Schlauch - Schlauch, für Schlauch-Ø 8 mm, Betriebsdruck 2 - 10 bar, Regelbereich 1 - 8 bar. Besonders geeignet für den Einsatz zwischen Ventil und Zylinder und als Druckregler in Sekundärzweigen des pneumatischen Systems. Der Regler ist mit einem Druckbegrenzungsventil für Überdruckablass gesichert. A: 57,3 mm B: 58,0 mm Betriebsdruck max.: 10 bar Betriebsdruck min.: 2 bar Dichtmaterial: NBR Durchfluss: 600 Nl/min Durchflusswertmessung: Durchfluss bei 6,3 bar und Δp 1 bar für Schlauch-Ø: 8 mm Grundkörper: Technopolymer I: 18,7 mm Innenteile: Messing vernickelt, Messing, Technopolymer, rostfreier Stahl Pneumatiksymbole: auf dem Gehäuse Variant: MASTER-230825,98 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Grünbeck Sicherheitseinrichtung protectliQ:A32Gruenbeck Sicherheitseinrichtung protectliQ:A32 (Bestell-Nr. 126410) - für mehr Betriebssicherheit in kompatiblen Grünbeck Systemen Die Gruenbeck Sicherheitseinrichtung protectliQ:A32 von Grünbeck ist eine Sicherheitskomponente für den Einsatz in kompatiblen Grünbeck Systemen und Wasserinstallationen. Sie eignet sich besonders dann, wenn bei einer bestehenden Anlage eine passende Sicherheitseinrichtung für Nachrüstung, Austausch oder Servicearbeiten benötigt wird. In modernen Wasserinstallationen kommt es darauf an, dass sicherheitsrelevante Komponenten zum vorhandenen Systemaufbau passen und den zuverlässigen Anlagenbetrieb unterstützen. Genau hier setzt die Grünbeck Sicherheitseinrichtung protectliQ:A32 an: Sie ist als Originalkomponente auf den Einsatz im Grünbeck Umfeld ausgelegt und unterstützt eine fachgerechte, systembezogene Instandhaltung. Vorteile auf einen Blick Originalk...521,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Ähnliche Suchbegriffe für Beteiligungen
-
Tank, Gün: Die OptimistinnenDie Optimistinnen , Roman unserer Mütter , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20220907, Produktform: Leinen, Autoren: Tank, Gün, Seitenzahl/Blattzahl: 207, Keyword: Anspruchsvolle Literatur; Arbeitnehmerrechte; Arbeitslohn; Ein Buch von S. Fischer; Feminismus; Frauenfreundschaft; Frauenstreik; Freundinnen; Freundschaft; Gewerkschaft; Neuss; Solidarität; Streik; alleinerziehende Mutter, Fachschema: Türkei / Roman, Erzählung~Generationenromane - Familiensagas~Berlin / Roman, Erzählung, Lyrik, Essay~Istanbul / Roman, Erzählung~Oberpfalz~Kopenhagen / Roman, Erzählung, Fachkategorie: Familienleben~Generationenromane, Familiensagas~Historischer Roman~Belletristik: Themen, Stoffe, Motive: Adoleszenz~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Erzählerisches Thema: Vertreibung, Exil, Migration~Belletristik: Themen, Stoffe, Motive: Soziales, Region: Berlin~Istanbul~Oberpfalz~Kopenhagen, Thema: Eintauchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FISCHER, S., Verlag: FISCHER, S., Verlag: S. FISCHER Verlag GmbH, Länge: 206, Breite: 130, Höhe: 23, Gewicht: 316, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783104915616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275280222,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **
-
Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
-
Welche Rolle spielen Web-Beteiligungen für die Unternehmensentwicklung?
Web-Beteiligungen können dazu beitragen, neue Märkte zu erschließen und die Reichweite des Unternehmens zu erhöhen. Durch strategische Partnerschaften können Synergien genutzt und Innovationen vorangetrieben werden. Zudem können Web-Beteiligungen dazu beitragen, die digitale Transformation des Unternehmens voranzutreiben und Wettbewerbsvorteile zu erlangen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.